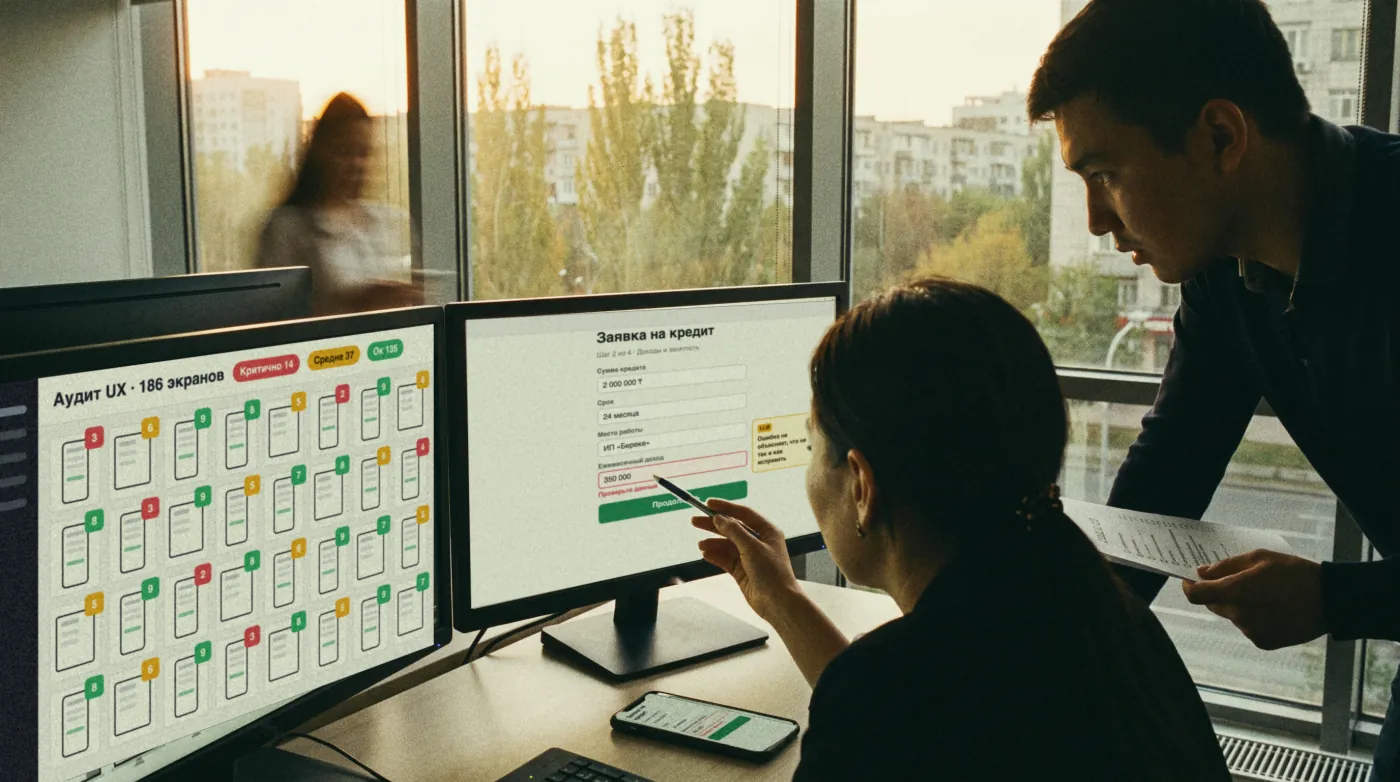
Инвестор рассматривал покупку платёжной компании в Центральной Азии — лицензированной платёжной организации с работающей платформой: выпуск карт, переводы, интеграции с карточными системами, банками-партнёрами и государственными сервисами.
Анкета продавца отвечала на вопрос «работает ли платформа». Покупателю нужно было другое: сколько стоит сделать её устойчивой и соответствующей требованиям регулятора — и выдержит ли она его планы на развитие.
Задача
- Реальное состояние платформы — по коду, конфигурации и документам, а не по ответам анкеты.
- Цена приведения в порядок — какие риски закрыть до сделки, какие после и в какие сроки.
- Сценарий сделки — развивать компанию как платёжную платформу или строить на её основе цифровой банк.
Что проверили
- Архитектура приложений — два связанных монолита и больше 10 сервисов вокруг них.
- Данные — 7 баз данных, очереди сообщений, хранилища файлов и секретов.
- Инфраструктура — облако, сети и то, где физически хранятся данные клиентов.
- Безопасность — управление доступом, шифрование, работа с ключами.
- Мониторинг — наблюдаемость, оповещения и реагирование на инциденты.
- Интеграции — 16 внешних систем: карточные системы, банки-партнёры, государственные сервисы.
- Резервное копирование и восстановление — сроки хранения копий, план восстановления после сбоя.
Как проверяли
Оценка шла в апреле–мае 2026 года по рабочей конфигурации платформы.
- 7 источников данных, сверенных между собой — анкета продавца, документы по управлению технологиями, исходный код и описание инфраструктуры, схемы хранения данных, мониторинг, материалы по антифроду и AML, реестр интеграций. Документы и код весят больше, чем ответы анкеты.
- Консервативная оценка — если документ упомянут, но не предоставлен, пункт помечается «ожидает подтверждения» и получает более строгую оценку.
- Зрелость — 11 направлений, у каждого три уровня: сильный, умеренный, слабый.
- Риски — четыре уровня: критический, высокий, средний, низкий. Уровень зависит от того, как скоро наступят последствия.
Что показала проверка
Зрелость платформы — 6,4 из 10. Сильные направления — управление доступом, сборка и выкладка изменений, разделение сред. Ещё восемь — на умеренном уровне, и у каждого есть конкретный, названный пробел. Слабых направлений нет.
Сильные стороны:
- сборка, выкладка и инфраструктура автоматизированы и описаны кодом, шесть строго изолированных сред;
- 16 рабочих интеграций — по оценке, конкуренту на их повторение понадобится 18–36 месяцев;
- действующий отчёт о соответствии PCI DSS и работающая система AML/CFT.
42 риска — 4 критических, 12 высоких, 21 средний и 5 низких. Почти половина, 20 из 42, — в безопасности и инфраструктуре. Критические риски — в криптографической защите, контроле привилегированного доступа, резервном копировании и восстановлении и в зависимости ядра платформы от одного внешнего поставщика.
Требования регулятора. Соответствие проверено по пяти требованиям: закон о критической информационной инфраструктуре, закон о персональных данных, требования к антифроду, PCI DSS v4.0, AML/CFT. Самая зрелая область — AML/CFT. По остальным расхождения описаны вместе со способом исправления.
Два сценария сделки
Одна и та же платформа подходит под один сценарий и не подходит под другой.
- Цифровой банк — не рекомендован. В платформе нет банковского ядра: кредитов, депозитов, начисления процентов, мультивалютной главной книги. Понадобились бы полная банковская лицензия и сотни новых интеграций — по сути, строительство банка с нуля поверх нерешённых рисков.
- Платёжная платформа — рекомендована с условиями. Лицензия совпадает со сценарием, платформа работает и приносит выручку, технический долг прозрачен и устраним за 180 дней.
Результат
- Рекомендация — покупать компанию как самостоятельную платёжную платформу. Модели оценки под сценарий цифрового банка — остановить.
- 4 критических риска — устранить до закрытия сделки, со сроками и планом по каждому.
- 5 обязательных исправлений — под удержание части цены покупки или эскроу.
- План исправлений на 180 дней после сделки — три этапа: срочный, краткосрочный и среднесрочный. Все 12 высоких рисков устранимы за 90 дней силами самой компании, без переговоров с контрагентами.
- Стратегическая программа после 180 дней — разделение монолитов на доменные сервисы, кластеры баз данных, сегментация сети.
Вопрос для инвестора сменился с «работает ли платформа» на «сколько стоит сделать её устойчивой и соответствующей требованиям» — и у этой цены появились понятные границы.